Domain tuerkantenschutz.de kaufen?
Wir ziehen mit dem Projekt
tuerkantenschutz.de um.
Sind Sie am Kauf der Domain
tuerkantenschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tuerkantenschutz.de kaufen?
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Kirchensteuer
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
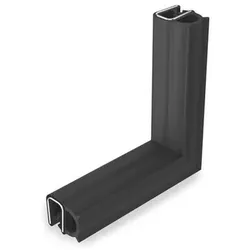
Kantenschutz-Dichtprofil-Ecken (2181-NBR-20,5-A-400)Mit Kantenschutz-Dichtprofil-Ecken GN 2181 können rechtwinklige Dichtungsverläufe, ohne Mindestverlegeradius oder händisches „freischneiden“ des Profils, einfach und schnell umgesetzt werden. Der Eckstoß ist per Vulkanisation dicht und dauerhaft verbunden. Die Schenkellänge l kann gekürzt oder mit entsprechendem Profil der GN 2180 verlängert werden. Mit einem Übermaß von ca. 1% der Gesamtlänge „gestaucht“ montiert, liegen die Stöße geschlossen an und müssen nicht verklebt werden. In Funktion sollte das Profil eine Verformung auf das Maß w2 erfahren, um eine optimale Dichtwirkung sicherzustellen. Profile aus NBR sind vorzusehen, wenn es zum Kontakt mit Ölen, Kraft- oder Kühlschmierstoffen kommen kann. Die EPDM-Ausführungen sind aus UL 50 und UL 94-HB zertifiziertem Kantenschutz-Dichtprofil hergestellt. a Klemmbereich: 1 - 3,5 b: 11 Gewicht: 0.110 kg h1 (Form A): 20.5 h2: 10.5 Länge l: 400 RoHS: Ja w1: 10 w2 bei 50% der zul. Verformung: 711,03 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Kantenschutz-Dichtprofil-Ecken (2181-EPDM-20,5-A-160)Mit Kantenschutz-Dichtprofil-Ecken GN 2181 können rechtwinklige Dichtungsverläufe, ohne Mindestverlegeradius oder händisches „freischneiden“ des Profils, einfach und schnell umgesetzt werden. Der Eckstoß ist per Vulkanisation dicht und dauerhaft verbunden. Die Schenkellänge l kann gekürzt oder mit entsprechendem Profil der GN 2180 verlängert werden. Mit einem Übermaß von ca. 1% der Gesamtlänge „gestaucht“ montiert, liegen die Stöße geschlossen an und müssen nicht verklebt werden. In Funktion sollte das Profil eine Verformung auf das Maß w2 erfahren, um eine optimale Dichtwirkung sicherzustellen. Profile aus NBR sind vorzusehen, wenn es zum Kontakt mit Ölen, Kraft- oder Kühlschmierstoffen kommen kann. Die EPDM-Ausführungen sind aus UL 50 und UL 94-HB zertifiziertem Kantenschutz-Dichtprofil hergestellt. a Klemmbereich: 1 - 3,5 b: 11 Gewicht: 0.044 kg h1 (Form A): 20.5 h2: 10.5 Länge l: 160 RoHS: Ja w1: 10 w2 bei 50% der zul. Verformung: 75,82 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
-
Wann verjährt die Kirchensteuer?
Die Verjährung der Kirchensteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Bundesland, in dem man gemeldet ist. In den meisten Bundesländern beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuer für das Jahr 2021 beispielsweise bis zum 31. Dezember 2025 eingefordert werden kann. Es ist jedoch wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich bei Unklarheiten direkt an das örtliche Finanzamt zu wenden. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **


Wie wird Kirchensteuer erstattet?
Die Kirchensteuer kann in der Regel nicht erstattet werden, da sie eine Pflichtabgabe für Mitglieder einer Kirche ist. Sie wird direkt vom Finanzamt eingezogen und an die jeweilige Kirche weitergeleitet. Wenn man aus der Kirche austreten möchte, kann man die Kirchensteuerzahlung beenden. In manchen Fällen kann es jedoch zu einer Erstattung kommen, zum Beispiel wenn zu viel Kirchensteuer abgeführt wurde oder bei einem Fehler seitens des Finanzamts. In solchen Fällen sollte man sich an das zuständige Finanzamt wenden und eine Rückerstattung beantragen. **
Warum wird Kirchensteuer erstattet?
Kirchensteuer wird in Deutschland von Mitgliedern der christlichen Kirchen gezahlt, um die finanziellen Bedürfnisse der Kirchen zu decken. Wenn jemand zu viel Kirchensteuer gezahlt hat, kann er eine Erstattung beantragen. Dies kann passieren, wenn sich die Steuerklasse ändert, das Einkommen sinkt oder wenn man aus der Kirche austritt. Die Erstattung erfolgt in der Regel durch das Finanzamt. Es ist wichtig, die eigenen Finanzen regelmäßig zu überprüfen, um sicherzustellen, dass keine zu viel gezahlte Kirchensteuer vorliegt. **
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
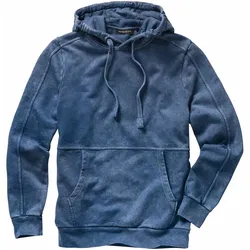
Ecken-Kanten-Denimhoodie - 50Genäht und gewaschen nach allen Regeln der Kunst. Die Schnittführung des portugiesischen Schneiders markiert die Konturen und bestimmt die Passform. Bei diesem Hoodie prägt sie auch das Bild. Mit dicken Nähten durch die Mitte, über die Schultern und längs entlang der Ärmel gibt die Schnittführung dem Hoodie sein unverwechselbares Gesicht. Nach dem Vorbild einer gelebten Jeans mit schön verwaschenen Kanten. Der weiche Baumwollsweat wärmt bei Bedarf und fühlt sich so gut an, Sie brauchen nichts drunter tragen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kantenschutz-Dichtprofil-Ecken (2181-NBR-13-D-630)Mit Kantenschutz-Dichtprofil-Ecken GN 2181 können rechtwinklige Dichtungsverläufe, ohne Mindestverlegeradius oder händisches „freischneiden“ des Profils, einfach und schnell umgesetzt werden. Der Eckstoß ist per Vulkanisation dicht und dauerhaft verbunden. Die Schenkellänge l kann gekürzt oder mit entsprechendem Profil der GN 2180 verlängert werden. Mit einem Übermaß von ca. 1% der Gesamtlänge „gestaucht“ montiert, liegen die Stöße geschlossen an und müssen nicht verklebt werden. In Funktion sollte das Profil eine Verformung auf das Maß w2 erfahren, um eine optimale Dichtwirkung sicherzustellen. Profile aus NBR sind vorzusehen, wenn es zum Kontakt mit Ölen, Kraft- oder Kühlschmierstoffen kommen kann. Die EPDM-Ausführungen sind aus UL 50 und UL 94-HB zertifiziertem Kantenschutz-Dichtprofil hergestellt. a Klemmbereich: 1 - 3,5 b: 11 Gewicht: 0.180 kg h11 (Form D): 13 h2: 10.75 h3: 2.25 h4: 4.5 k: 4.75 Länge l: 630 RoHS: Ja w1: 11.25 w2 bei 50% der zul. Verformung: 8.7511,69 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Kantenschutz-Dichtprofil-Ecken (2181-NBR-20,5-A-400)Mit Kantenschutz-Dichtprofil-Ecken GN 2181 können rechtwinklige Dichtungsverläufe, ohne Mindestverlegeradius oder händisches „freischneiden“ des Profils, einfach und schnell umgesetzt werden. Der Eckstoß ist per Vulkanisation dicht und dauerhaft verbunden. Die Schenkellänge l kann gekürzt oder mit entsprechendem Profil der GN 2180 verlängert werden. Mit einem Übermaß von ca. 1% der Gesamtlänge „gestaucht“ montiert, liegen die Stöße geschlossen an und müssen nicht verklebt werden. In Funktion sollte das Profil eine Verformung auf das Maß w2 erfahren, um eine optimale Dichtwirkung sicherzustellen. Profile aus NBR sind vorzusehen, wenn es zum Kontakt mit Ölen, Kraft- oder Kühlschmierstoffen kommen kann. Die EPDM-Ausführungen sind aus UL 50 und UL 94-HB zertifiziertem Kantenschutz-Dichtprofil hergestellt. a Klemmbereich: 1 - 3,5 b: 11 Gewicht: 0.110 kg h1 (Form A): 20.5 h2: 10.5 Länge l: 400 RoHS: Ja w1: 10 w2 bei 50% der zul. Verformung: 711,03 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Kantenschutz-Dichtprofil-Ecken (2181-EPDM-20,5-A-160)Mit Kantenschutz-Dichtprofil-Ecken GN 2181 können rechtwinklige Dichtungsverläufe, ohne Mindestverlegeradius oder händisches „freischneiden“ des Profils, einfach und schnell umgesetzt werden. Der Eckstoß ist per Vulkanisation dicht und dauerhaft verbunden. Die Schenkellänge l kann gekürzt oder mit entsprechendem Profil der GN 2180 verlängert werden. Mit einem Übermaß von ca. 1% der Gesamtlänge „gestaucht“ montiert, liegen die Stöße geschlossen an und müssen nicht verklebt werden. In Funktion sollte das Profil eine Verformung auf das Maß w2 erfahren, um eine optimale Dichtwirkung sicherzustellen. Profile aus NBR sind vorzusehen, wenn es zum Kontakt mit Ölen, Kraft- oder Kühlschmierstoffen kommen kann. Die EPDM-Ausführungen sind aus UL 50 und UL 94-HB zertifiziertem Kantenschutz-Dichtprofil hergestellt. a Klemmbereich: 1 - 3,5 b: 11 Gewicht: 0.044 kg h1 (Form A): 20.5 h2: 10.5 Länge l: 160 RoHS: Ja w1: 10 w2 bei 50% der zul. Verformung: 75,82 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
-
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
Ähnliche Suchbegriffe für Kirchensteuer
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ecken-Kanten-Denimhoodie - 52Genäht und gewaschen nach allen Regeln der Kunst. Die Schnittführung des portugiesischen Schneiders markiert die Konturen und bestimmt die Passform. Bei diesem Hoodie prägt sie auch das Bild. Mit dicken Nähten durch die Mitte, über die Schultern und längs entlang der Ärmel gibt die Schnittführung dem Hoodie sein unverwechselbares Gesicht. Nach dem Vorbild einer gelebten Jeans mit schön verwaschenen Kanten. Der weiche Baumwollsweat wärmt bei Bedarf und fühlt sich so gut an, Sie brauchen nichts drunter tragen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ecken-Kanten-Denimhoodie - 54Genäht und gewaschen nach allen Regeln der Kunst. Die Schnittführung des portugiesischen Schneiders markiert die Konturen und bestimmt die Passform. Bei diesem Hoodie prägt sie auch das Bild. Mit dicken Nähten durch die Mitte, über die Schultern und längs entlang der Ärmel gibt die Schnittführung dem Hoodie sein unverwechselbares Gesicht. Nach dem Vorbild einer gelebten Jeans mit schön verwaschenen Kanten. Der weiche Baumwollsweat wärmt bei Bedarf und fühlt sich so gut an, Sie brauchen nichts drunter tragen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann verjährt die Kirchensteuer?
Die Verjährung der Kirchensteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Bundesland, in dem man gemeldet ist. In den meisten Bundesländern beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuer für das Jahr 2021 beispielsweise bis zum 31. Dezember 2025 eingefordert werden kann. Es ist jedoch wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich bei Unklarheiten direkt an das örtliche Finanzamt zu wenden. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wie wird Kirchensteuer erstattet?
Die Kirchensteuer kann in der Regel nicht erstattet werden, da sie eine Pflichtabgabe für Mitglieder einer Kirche ist. Sie wird direkt vom Finanzamt eingezogen und an die jeweilige Kirche weitergeleitet. Wenn man aus der Kirche austreten möchte, kann man die Kirchensteuerzahlung beenden. In manchen Fällen kann es jedoch zu einer Erstattung kommen, zum Beispiel wenn zu viel Kirchensteuer abgeführt wurde oder bei einem Fehler seitens des Finanzamts. In solchen Fällen sollte man sich an das zuständige Finanzamt wenden und eine Rückerstattung beantragen. **
-
Warum wird Kirchensteuer erstattet?
Kirchensteuer wird in Deutschland von Mitgliedern der christlichen Kirchen gezahlt, um die finanziellen Bedürfnisse der Kirchen zu decken. Wenn jemand zu viel Kirchensteuer gezahlt hat, kann er eine Erstattung beantragen. Dies kann passieren, wenn sich die Steuerklasse ändert, das Einkommen sinkt oder wenn man aus der Kirche austritt. Die Erstattung erfolgt in der Regel durch das Finanzamt. Es ist wichtig, die eigenen Finanzen regelmäßig zu überprüfen, um sicherzustellen, dass keine zu viel gezahlte Kirchensteuer vorliegt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.