Domain tuerkantenschutz.de kaufen?
Wir ziehen mit dem Projekt
tuerkantenschutz.de um.
Sind Sie am Kauf der Domain
tuerkantenschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tuerkantenschutz.de kaufen?
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
Sind Fahrtkosten Sachkosten?
Sind Fahrtkosten Sachkosten? Diese Frage hängt davon ab, wie Fahrtkosten definiert sind. Wenn Fahrtkosten als Kosten für die Nutzung von Transportmitteln zur Beschaffung von Waren oder Dienstleistungen betrachtet werden, könnten sie als Sachkosten angesehen werden. Andererseits könnten Fahrtkosten auch als Reisekosten betrachtet werden, die eher zu den Personalkosten gehören. Letztendlich hängt die Einordnung von Fahrtkosten als Sachkosten davon ab, wie sie im jeweiligen Kontext verwendet werden und welcher Kostenkategorie sie zugeordnet werden. **

Ähnliche Suchbegriffe für Fahrtkosten
Top-Angebote
Produkte zum Begriff Fahrtkosten:
-
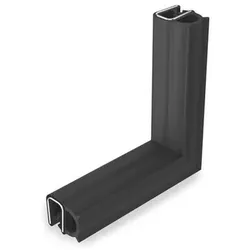
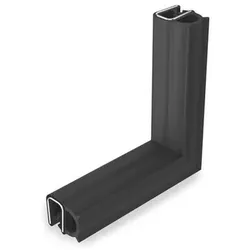
Kantenschutz-Dichtprofil-Ecken (2181-NBR-13-D-630)Mit Kantenschutz-Dichtprofil-Ecken GN 2181 können rechtwinklige Dichtungsverläufe, ohne Mindestverlegeradius oder händisches „freischneiden“ des Profils, einfach und schnell umgesetzt werden. Der Eckstoß ist per Vulkanisation dicht und dauerhaft verbunden. Die Schenkellänge l kann gekürzt oder mit entsprechendem Profil der GN 2180 verlängert werden. Mit einem Übermaß von ca. 1% der Gesamtlänge „gestaucht“ montiert, liegen die Stöße geschlossen an und müssen nicht verklebt werden. In Funktion sollte das Profil eine Verformung auf das Maß w2 erfahren, um eine optimale Dichtwirkung sicherzustellen. Profile aus NBR sind vorzusehen, wenn es zum Kontakt mit Ölen, Kraft- oder Kühlschmierstoffen kommen kann. Die EPDM-Ausführungen sind aus UL 50 und UL 94-HB zertifiziertem Kantenschutz-Dichtprofil hergestellt. a Klemmbereich: 1 - 3,5 b: 11 Gewicht: 0.180 kg h11 (Form D): 13 h2: 10.75 h3: 2.25 h4: 4.5 k: 4.75 Länge l: 630 RoHS: Ja w1: 11.25 w2 bei 50% der zul. Verformung: 8.7511,69 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Kantenschutz-Dichtprofil-Ecken (2181-EPDM-13-D-160)Mit Kantenschutz-Dichtprofil-Ecken GN 2181 können rechtwinklige Dichtungsverläufe, ohne Mindestverlegeradius oder händisches „freischneiden“ des Profils, einfach und schnell umgesetzt werden. Der Eckstoß ist per Vulkanisation dicht und dauerhaft verbunden. Die Schenkellänge l kann gekürzt oder mit entsprechendem Profil der GN 2180 verlängert werden. Mit einem Übermaß von ca. 1% der Gesamtlänge „gestaucht“ montiert, liegen die Stöße geschlossen an und müssen nicht verklebt werden. In Funktion sollte das Profil eine Verformung auf das Maß w2 erfahren, um eine optimale Dichtwirkung sicherzustellen. Profile aus NBR sind vorzusehen, wenn es zum Kontakt mit Ölen, Kraft- oder Kühlschmierstoffen kommen kann. Die EPDM-Ausführungen sind aus UL 50 und UL 94-HB zertifiziertem Kantenschutz-Dichtprofil hergestellt. a Klemmbereich: 1 - 3,5 b: 11 Gewicht: 0.045 kg h11 (Form D): 13 h2: 10.75 h3: 2.25 h4: 4.5 k: 4.75 Länge l: 160 RoHS: Ja w1: 11.25 w2 bei 50% der zul. Verformung: 8.755,78 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Fahrtkosten steuerfrei?
Sind Fahrtkosten steuerfrei? Fahrtkosten können unter bestimmten Bedingungen steuerlich absetzbar sein, jedoch sind sie in der Regel nicht steuerfrei. Berufliche Fahrtkosten, wie beispielsweise Fahrten zwischen Wohnung und Arbeitsstätte, können in der Steuererklärung als Werbungskosten geltend gemacht werden. Private Fahrten hingegen sind nicht steuerlich absetzbar. Es ist wichtig, alle Fahrtkosten genau zu dokumentieren und entsprechende Belege aufzubewahren, um sie bei Bedarf in der Steuererklärung angeben zu können. Es empfiehlt sich, bei steuerlichen Fragen einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Sind Fahrtkosten handwerkerleistungen?
Sind Fahrtkosten Handwerkerleistungen? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich können Fahrtkosten als Teil der Handwerkerleistungen betrachtet werden, da sie oft notwendig sind, um die Arbeiten vor Ort durchzuführen. Allerdings ist es wichtig zu beachten, dass Fahrtkosten in der Regel separat von den eigentlichen Arbeitskosten berechnet werden. Zudem können Fahrtkosten je nach Vertrag und Vereinbarung zwischen dem Handwerker und dem Kunden unterschiedlich behandelt werden. Es ist ratsam, sich vor Beginn der Arbeiten über die genaue Kostenstruktur zu informieren, um Missverständnisse zu vermeiden. **
-
Sind Fahrtkosten Reisekosten?
Sind Fahrtkosten Reisekosten? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Fahrtkosten als Teil der Reisekosten betrachtet, da sie die Kosten für die Fortbewegung von einem Ort zum anderen während einer Reise umfassen. Reisekosten können jedoch auch andere Ausgaben wie Unterkunft, Verpflegung und andere damit verbundene Kosten umfassen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Erstattung von Reisekosten gelten, um festzustellen, ob Fahrtkosten in diesem Zusammenhang als Reisekosten betrachtet werden. Letztendlich hängt es von der Definition und dem Kontext ab, in dem die Begriffe verwendet werden. **
-
Was bedeutet Fahrtkosten?
Fahrtkosten beziehen sich auf die Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es mit dem Auto, öffentlichen Verkehrsmitteln oder anderen Fortbewegungsmitteln. Diese Kosten umfassen in der Regel Treibstoff, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittel-Tickets oder andere Transportkosten. Fahrtkosten können sowohl für berufliche als auch für private Fahrten anfallen und sind oft ein wichtiger Faktor bei der Budgetierung von Reisen oder der Planung von Geschäftsterminen. Es ist wichtig, Fahrtkosten genau zu erfassen, um sie gegebenenfalls steuerlich geltend machen zu können oder um sie in Reisekostenabrechnungen korrekt zu dokumentieren. **


Wie Fahrtkosten absetzen?
Um Fahrtkosten absetzen zu können, müssen diese beruflich veranlasst sein. Dazu zählen beispielsweise Fahrten zwischen verschiedenen Arbeitsstätten, Dienstreisen oder Fahrten zu Kunden. Die Kosten können entweder mit der Entfernungspauschale von 30 Cent pro Kilometer oder tatsächlich angefallenen Kosten abgerechnet werden. Es ist wichtig, alle relevanten Belege wie Tankquittungen, Fahrkarten oder Fahrtenbuch aufzubewahren. Zudem sollten die Fahrtkosten in der Steuererklärung unter den Werbungskosten angegeben werden. **
Sind Fahrtkosten Sachbezüge?
Sind Fahrtkosten Sachbezüge? Diese Frage hängt von der konkreten Situation ab. Grundsätzlich können Fahrtkosten als Sachbezüge betrachtet werden, wenn sie als zusätzliche Leistung des Arbeitgebers gewährt werden und nicht als Teil des regulären Gehalts gelten. In vielen Fällen werden Fahrtkosten jedoch als Aufwendungen für die berufliche Tätigkeit angesehen und nicht als Sachbezüge. Es ist wichtig, die steuerrechtlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer zu berücksichtigen, um festzustellen, ob Fahrtkosten als Sachbezüge gelten. Letztendlich sollte eine genaue Prüfung der individuellen Umstände erfolgen, um diese Frage zu beantworten. **
Top-Angebote
Produkte zum Begriff Fahrtkosten:
-
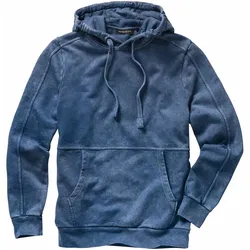
Ecken-Kanten-Denimhoodie - 50Genäht und gewaschen nach allen Regeln der Kunst. Die Schnittführung des portugiesischen Schneiders markiert die Konturen und bestimmt die Passform. Bei diesem Hoodie prägt sie auch das Bild. Mit dicken Nähten durch die Mitte, über die Schultern und längs entlang der Ärmel gibt die Schnittführung dem Hoodie sein unverwechselbares Gesicht. Nach dem Vorbild einer gelebten Jeans mit schön verwaschenen Kanten. Der weiche Baumwollsweat wärmt bei Bedarf und fühlt sich so gut an, Sie brauchen nichts drunter tragen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
OEM Tisch- Und Möbelschutz Aus 100 % Silikon, Selbstklebend, Transparent, Kantenschutz, 5 M【100 % SILIKON OHNE BPA】 Wir haben das Material der Kantenschutzleiste nach Kundenhinweisen weiterentwickelt und verwenden lebensmittelechtes Silikon, das geprüft und BPA-frei ist. Es schützt Babys vor scharfen Tischkanten beim Spielen oder Laufenlaufen und sorgt für ihre Sicherheit – ein tolles Geschenk für Kinder und ältere Menschen. 【EFFEKTIVER STOßSCHUTZ】 Die Kantenschutzleiste aus weichem, dickem und stoßdämpfendem Silikon verformt sich nicht leicht, ist ungiftig und geruchlos. Die 3 mm dicke Baby-Kantenschutzleiste schützt Möbel und andere Gegenstände vor Abnutzung oder Beschädigungen, polstert Möbel und schützt Kinder / Haustiere vor scharfen Kanten. 【EINFACHE UND SCHNELLE INSTALLATION】 Mit vorinstalliertem Klebeband geht es ganz einfach und schnell! Ziehen Sie einfach die Schutzfolie von der Leiste ab, kleben Sie sie auf eine gereinigte Oberfläche und lassen Sie sie 24 Stunden einwirken. Der gesamte Installationsvorgang dauert weniger als eine Minute. Zum einfachen Ablösen erwärmen Sie die Leiste vor dem Abziehen mit einem Föhn. 【GUTE HAFTUNG AUF OBERFLÄCHEN】 Das Material unserer Tischkantenschutz wurde verbessert, um besser zu haften und länger an Möbeln zu halten. Es löst sich nicht leicht, lässt sich aber einfach entfernen, ohne Möbel zu beschädigen. HINWEIS ❣ Nicht auf Zementwänden, Putzwänden und anderen unebenen Oberflächen verwenden. Nicht auf runden Tischen verwenden! 【VIELSEITIG EINSETZBAR】 Der Kantenschutz kann für die Sicherheit zu Hause, an Kühlschränken, Waschbecken, Treppen, Kaminen, Tischen, Möbeln, Betten, Küchenschränken, Schlafzimmern, Fernsehschränken, Herden und vielem mehr verwendet werden. Er eignet sich für viele Möbelarten in unterschiedlichen Formen zu Hause, in der Schule oder in Kindergärten.37,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kantenschutz-Dichtprofil-Ecken (2181-NBR-13-D-630)Mit Kantenschutz-Dichtprofil-Ecken GN 2181 können rechtwinklige Dichtungsverläufe, ohne Mindestverlegeradius oder händisches „freischneiden“ des Profils, einfach und schnell umgesetzt werden. Der Eckstoß ist per Vulkanisation dicht und dauerhaft verbunden. Die Schenkellänge l kann gekürzt oder mit entsprechendem Profil der GN 2180 verlängert werden. Mit einem Übermaß von ca. 1% der Gesamtlänge „gestaucht“ montiert, liegen die Stöße geschlossen an und müssen nicht verklebt werden. In Funktion sollte das Profil eine Verformung auf das Maß w2 erfahren, um eine optimale Dichtwirkung sicherzustellen. Profile aus NBR sind vorzusehen, wenn es zum Kontakt mit Ölen, Kraft- oder Kühlschmierstoffen kommen kann. Die EPDM-Ausführungen sind aus UL 50 und UL 94-HB zertifiziertem Kantenschutz-Dichtprofil hergestellt. a Klemmbereich: 1 - 3,5 b: 11 Gewicht: 0.180 kg h11 (Form D): 13 h2: 10.75 h3: 2.25 h4: 4.5 k: 4.75 Länge l: 630 RoHS: Ja w1: 11.25 w2 bei 50% der zul. Verformung: 8.7511,69 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Kantenschutz-Dichtprofil-Ecken (2181-EPDM-13-D-160)Mit Kantenschutz-Dichtprofil-Ecken GN 2181 können rechtwinklige Dichtungsverläufe, ohne Mindestverlegeradius oder händisches „freischneiden“ des Profils, einfach und schnell umgesetzt werden. Der Eckstoß ist per Vulkanisation dicht und dauerhaft verbunden. Die Schenkellänge l kann gekürzt oder mit entsprechendem Profil der GN 2180 verlängert werden. Mit einem Übermaß von ca. 1% der Gesamtlänge „gestaucht“ montiert, liegen die Stöße geschlossen an und müssen nicht verklebt werden. In Funktion sollte das Profil eine Verformung auf das Maß w2 erfahren, um eine optimale Dichtwirkung sicherzustellen. Profile aus NBR sind vorzusehen, wenn es zum Kontakt mit Ölen, Kraft- oder Kühlschmierstoffen kommen kann. Die EPDM-Ausführungen sind aus UL 50 und UL 94-HB zertifiziertem Kantenschutz-Dichtprofil hergestellt. a Klemmbereich: 1 - 3,5 b: 11 Gewicht: 0.045 kg h11 (Form D): 13 h2: 10.75 h3: 2.25 h4: 4.5 k: 4.75 Länge l: 160 RoHS: Ja w1: 11.25 w2 bei 50% der zul. Verformung: 8.755,78 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
-
Sind Fahrtkosten Sachkosten?
Sind Fahrtkosten Sachkosten? Diese Frage hängt davon ab, wie Fahrtkosten definiert sind. Wenn Fahrtkosten als Kosten für die Nutzung von Transportmitteln zur Beschaffung von Waren oder Dienstleistungen betrachtet werden, könnten sie als Sachkosten angesehen werden. Andererseits könnten Fahrtkosten auch als Reisekosten betrachtet werden, die eher zu den Personalkosten gehören. Letztendlich hängt die Einordnung von Fahrtkosten als Sachkosten davon ab, wie sie im jeweiligen Kontext verwendet werden und welcher Kostenkategorie sie zugeordnet werden. **
-
Sind Fahrtkosten steuerfrei?
Sind Fahrtkosten steuerfrei? Fahrtkosten können unter bestimmten Bedingungen steuerlich absetzbar sein, jedoch sind sie in der Regel nicht steuerfrei. Berufliche Fahrtkosten, wie beispielsweise Fahrten zwischen Wohnung und Arbeitsstätte, können in der Steuererklärung als Werbungskosten geltend gemacht werden. Private Fahrten hingegen sind nicht steuerlich absetzbar. Es ist wichtig, alle Fahrtkosten genau zu dokumentieren und entsprechende Belege aufzubewahren, um sie bei Bedarf in der Steuererklärung angeben zu können. Es empfiehlt sich, bei steuerlichen Fragen einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Sind Fahrtkosten handwerkerleistungen?
Sind Fahrtkosten Handwerkerleistungen? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich können Fahrtkosten als Teil der Handwerkerleistungen betrachtet werden, da sie oft notwendig sind, um die Arbeiten vor Ort durchzuführen. Allerdings ist es wichtig zu beachten, dass Fahrtkosten in der Regel separat von den eigentlichen Arbeitskosten berechnet werden. Zudem können Fahrtkosten je nach Vertrag und Vereinbarung zwischen dem Handwerker und dem Kunden unterschiedlich behandelt werden. Es ist ratsam, sich vor Beginn der Arbeiten über die genaue Kostenstruktur zu informieren, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Fahrtkosten
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ecken-Kanten-Denimhoodie - 52Genäht und gewaschen nach allen Regeln der Kunst. Die Schnittführung des portugiesischen Schneiders markiert die Konturen und bestimmt die Passform. Bei diesem Hoodie prägt sie auch das Bild. Mit dicken Nähten durch die Mitte, über die Schultern und längs entlang der Ärmel gibt die Schnittführung dem Hoodie sein unverwechselbares Gesicht. Nach dem Vorbild einer gelebten Jeans mit schön verwaschenen Kanten. Der weiche Baumwollsweat wärmt bei Bedarf und fühlt sich so gut an, Sie brauchen nichts drunter tragen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ecken-Kanten-Denimhoodie - 54Genäht und gewaschen nach allen Regeln der Kunst. Die Schnittführung des portugiesischen Schneiders markiert die Konturen und bestimmt die Passform. Bei diesem Hoodie prägt sie auch das Bild. Mit dicken Nähten durch die Mitte, über die Schultern und längs entlang der Ärmel gibt die Schnittführung dem Hoodie sein unverwechselbares Gesicht. Nach dem Vorbild einer gelebten Jeans mit schön verwaschenen Kanten. Der weiche Baumwollsweat wärmt bei Bedarf und fühlt sich so gut an, Sie brauchen nichts drunter tragen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Fahrtkosten Reisekosten?
Sind Fahrtkosten Reisekosten? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Fahrtkosten als Teil der Reisekosten betrachtet, da sie die Kosten für die Fortbewegung von einem Ort zum anderen während einer Reise umfassen. Reisekosten können jedoch auch andere Ausgaben wie Unterkunft, Verpflegung und andere damit verbundene Kosten umfassen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Erstattung von Reisekosten gelten, um festzustellen, ob Fahrtkosten in diesem Zusammenhang als Reisekosten betrachtet werden. Letztendlich hängt es von der Definition und dem Kontext ab, in dem die Begriffe verwendet werden. **
-
Was bedeutet Fahrtkosten?
Fahrtkosten beziehen sich auf die Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es mit dem Auto, öffentlichen Verkehrsmitteln oder anderen Fortbewegungsmitteln. Diese Kosten umfassen in der Regel Treibstoff, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittel-Tickets oder andere Transportkosten. Fahrtkosten können sowohl für berufliche als auch für private Fahrten anfallen und sind oft ein wichtiger Faktor bei der Budgetierung von Reisen oder der Planung von Geschäftsterminen. Es ist wichtig, Fahrtkosten genau zu erfassen, um sie gegebenenfalls steuerlich geltend machen zu können oder um sie in Reisekostenabrechnungen korrekt zu dokumentieren. **
-
Wie Fahrtkosten absetzen?
Um Fahrtkosten absetzen zu können, müssen diese beruflich veranlasst sein. Dazu zählen beispielsweise Fahrten zwischen verschiedenen Arbeitsstätten, Dienstreisen oder Fahrten zu Kunden. Die Kosten können entweder mit der Entfernungspauschale von 30 Cent pro Kilometer oder tatsächlich angefallenen Kosten abgerechnet werden. Es ist wichtig, alle relevanten Belege wie Tankquittungen, Fahrkarten oder Fahrtenbuch aufzubewahren. Zudem sollten die Fahrtkosten in der Steuererklärung unter den Werbungskosten angegeben werden. **
-
Sind Fahrtkosten Sachbezüge?
Sind Fahrtkosten Sachbezüge? Diese Frage hängt von der konkreten Situation ab. Grundsätzlich können Fahrtkosten als Sachbezüge betrachtet werden, wenn sie als zusätzliche Leistung des Arbeitgebers gewährt werden und nicht als Teil des regulären Gehalts gelten. In vielen Fällen werden Fahrtkosten jedoch als Aufwendungen für die berufliche Tätigkeit angesehen und nicht als Sachbezüge. Es ist wichtig, die steuerrechtlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer zu berücksichtigen, um festzustellen, ob Fahrtkosten als Sachbezüge gelten. Letztendlich sollte eine genaue Prüfung der individuellen Umstände erfolgen, um diese Frage zu beantworten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.